Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Irrelevansresultatet, skatt og klientell, signalfunksjonen og tilbakekjøp.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Dividende og tilbakekjøp — hva er det? · 1:57
Hei og velkommen til forelesning 11: dividende. I denne første videoen ser vi på de to måtene selskaper betaler ut til eierne på — dividende og tilbakekjøp — og på mekanikken rundt ex-dividende-dagen.
Vi skal nå snakke om dividende. Dividende er utbytte som firmaer betaler til investorene, eller eierne. Her ser dere de to måtene å betale ut på. Den ene er dividende, et kontantbeløp pr. aksje til alle eiere. Den andre er tilbakekjøp av egne aksjer, og det er i praksis veldig likt utbytte. For når bedriften bruker egne midler til å kjøpe tilbake aksjene, så blir det en utbetaling til noen av aksjonærene, nemlig de som selger. Det vil si at i begge tilfeller flyttes kontanter fra selskapet til eierne — bare innpakningen er forskjellig. Spørsmålet vi skal jobbe med, er om disse valgene faktisk påvirker verdien av selskapet.
La oss se på mekanikken. Det viktigste her er ex-dividende-dagen. Det er den dagen hvor aksjen, hvis den selges, ikke gir rettighet til dividende. Det vil si at aksjen handles uten det nærliggende utbyttet. Man vil da forvente at aksjen faller i verdi, fordi kontanter går ut av selskapet — en som eier retten til å få disse kontantene, vil jo verdsette aksjen mer enn en som ikke gjør det. Her ser dere uttrykket: kursen faller med omtrent . Og det er viktig at dette ikke er et tap for eieren. Du bytter kursverdi mot kontanter krone for krone. Dette får vi bruk for i regneeksemplene om litt. I neste video ser vi på selve hovedresultatet: hvorfor dividendepolitikken er irrelevant i et perfekt marked.
 Del 2: Irrelevansresultatet og hjemmelaget dividende · 2:49
Hei! I denne videoen ser vi på irrelevansresultatet: hvorfor dividendepolitikken ikke påvirker verdien i et perfekt marked, og hvordan investoren kan lage hjemmelaget dividende. Vi avslutter med et konkret regneeksempel.
Vi skal nå gå over til litt teori. Hvis vi husker tilbake til forelesning 5 og 6, så hadde vi Modigliani og Millers teori om verdsettelse i perfekte kapitalmarkeder. Nøyaktig samme logikk gjelder her: i et perfekt marked — ingen skatt, ingen transaksjonskostnader, ingen informasjonsasymmetri — er dividendepolitikken irrelevant. Dette er irrelevansresultatet. Verdien bestemmes av investeringene og kontantstrømmen selskapet skaper, ikke av hvordan den pakkes inn. En krone utbetalt i dag betyr én krone mindre i selskapet, så formuen til eieren er uendret. Og investoren kan lage akkurat den kontantstrømmen hun ønsker på egen hånd — det kaller vi hjemmelaget dividende, og det skal vi se nærmere på nå.
Så, hva er hjemmelaget dividende? Vel, idéen er enkel. Ønsker investoren mer kontanter enn selskapet deler ut, kan hun selge noen aksjer. Ønsker hun mindre, kan hun bruke utbyttet til å kjøpe flere aksjer. Det vil si at investoren kan lage akkurat den kontantstrømmen hun ønsker på egen hånd, uavhengig av hva selskapet gjør. Og da er hun likegyldig til selskapets dividendepolitikk — i et perfekt marked. Legg merke til at dette forutsetter at det ikke koster noe å handle, og at det ikke er skatt. Det er nettopp de forutsetningene vi skal bryte etterpå, én etter én. Men la oss først se på et eksempel med tall.
La oss se på et eksempel. En investor eier 100 aksjer til kurs 50, så formuen er 5000. I alternativ A betaler selskapet en dividende pr. aksje på 2. Investoren får 200 i kontanter, og kursen faller til 48 på ex-dato, så aksjeverdien er 4800. Sum formue: 5000. I alternativ B betales det ikke utbytte, men investoren selger 4 aksjer og får 200 i kontanter, og beholder 96 aksjer verdt 4800. Sum formue: 5000. Her ser dere at formuen er nøyaktig den samme i begge tilfeller — og dette er hele intuisjonen bak irrelevansresultatet. Investoren laget en hjemmelaget dividende på 200 ved å selge aksjer selv. I neste video bryter vi den første forutsetningen og slipper skatten inn.
 Del 3: Skatt og skatteklientell · 3:02
Hei! I denne videoen begynner vi å bryte forutsetningene: vi ser hvordan skatt kan gjøre dividendepolitikken relevant, regner på skattekostnaden ved utbytte, og ser hvordan ulike investorer danner skatteklientell.
Vi skal nå bryte forutsetningene, én etter én. Den første er skatt. I virkeligheten beskattes dividende og kursgevinst ofte ulikt — vi skriver skattesatsen på dividende som s E d, og skattesatsen på kursgevinst som s E g. Er s E d større enn s E g, er en utbyttekrone skattemessig dyrere enn en gevinstkrone. Og husk at gevinsten i tillegg kan utsettes til aksjen faktisk selges — det er en ekstra fordel. Isolert sett taler dette for lite utbytte, og heller tilbakekjøp eller tilbakeholdt overskudd. I Norge har vi aksjonærmodellen med skjermingsfradrag og oppjusteringsfaktor; de presise tallene endrer seg over tid, men poenget består: skatt kan gjøre dividendepolitikken relevant.
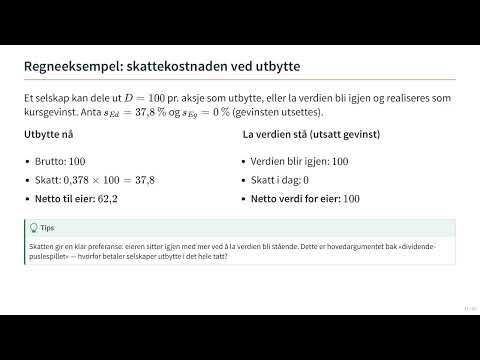
La oss se på et eksempel med tall. Selskapet kan dele ut en dividende pr. aksje på 100, eller la verdien bli stående som kursgevinst. Vi antar s E d lik 37,8 % og s E g lik null, fordi gevinsten utsettes. Betaler selskapet utbytte nå, går 37,8 i skatt, og eieren sitter igjen med 62,2. Lar vi verdien stå, betales ingen skatt i dag, og eieren har 100. Her ser vi med en gang at skatten gir en klar preferanse for å la verdien bli stående. Og da melder spørsmålet seg: hvorfor betaler så mange selskaper utbytte likevel? Det er dividende-puslespillet, og det kommer vi tilbake til i en egen video litt senere.
Så, hvem eier hva? Vel, ulike investorer har ulike skatteposisjoner og ulike behov. Pensjonsfond og andre skattefrie investorer er likegyldige eller positive til utbytte, og trekkes ofte mot stabile utbetalere. Høyt beskattede private investorer foretrekker kursgevinst og lavt utbytte. Og investorer med jevnt likviditetsbehov verdsetter et forutsigbart utbytte. Det vil si at selskaper tiltrekker seg et klientell som passer til dividendepolitikken deres. Men det er viktig her at klientelleffekten forklarer hvem som eier hva — ikke at selskapet skaper verdi ved å bytte politikk. Endrer selskapet politikken, bytter klientellene i praksis bare plass. I neste video ser vi på argumentene som trekker motsatt vei: signalfunksjonen og agentkostnadene.
 Del 4: Signalfunksjon, agentkostnader og puslespillet · 4:08
Hei! I denne videoen ser vi på kreftene som taler for utbytte: signalfunksjonen og agentkostnadene. Deretter sammenligner vi dividende og tilbakekjøp i praksis, og samler trådene i dividende-puslespillet.
Nå kommer vi til signalfunksjonen. I virkeligheten vet man at forskjellige aktører har forskjellig informasjon — det er dette som kalles asymmetrisk informasjon. Ledelsen sitter med informasjon som markedet ikke har, og da kan utbyttebeslutningen fungere som et signal. En utbytteøkning tolkes som at ledelsen er trygg på varig høyere kontantstrøm, og kursen stiger. Et utbyttekutt tolkes som en advarsel, og kursen faller, ofte kraftig. Det viktige her er at signalet er troverdig fordi det er kostbart — et selskap uten penger kan ikke late som over tid. Derfor venter selskaper med å sette opp utbyttet til de er sikre på at det kan opprettholdes. Utbyttet er «klistret».
En annen imperfeksjon er interessekonflikten mellom ledelsen og eierne. Man kan se for seg at ledelsen ønsker seg flotte kontorbygg, fine firmabiler og andre ting de selv drar nytte av. Dette problemet er størst når ledelsen har mye kontanter de selv kan velge hvordan de bruker — altså når det er store, frie kontantstrømmer ledige. Å dele ut den frie kontantstrømmen gir mindre handlingsrom for ledelsen til å gjøre beslutninger som er sløsing sett fra eiernes side. I tillegg må selskapet ut i kapitalmarkedet neste gang det trenger penger, og det gir ekstra overvåking. Legg merke til at dette er et argument for utbytte — det trekker altså motsatt vei av skatten.
Med både argumentene mot og for på plass kan vi nå sammenligne de to utbetalingsformene i praksis — og løse opp i selve puslespillet.
La oss nå sammenligne de to formene i praksis. Dividenden er forutsigbar og regelmessig, og den er et sterkt signal — nettopp derfor er den vanskelig å kutte. Tilbakekjøp kan gjennomføres mer fleksibelt, det vil si når det skjer og til hvilken pris, og det er ofte skattemessig gunstigere. Husk at i et perfekt marked er de to ekvivalente: samme kontanter ut, samme verdi. I praksis ser vi ofte en kombinasjon. Yara er et godt eksempel: et mål om å betale 40 til 45 prosent av nettoresultatet i form av utbytte eller tilbakekjøp av aksjer, der minst 30 prosent betales som utbytte og tilbakekjøpene utgjør resten — stabilt utbytte i bunn, fleksible tilbakekjøp på toppen.
Så nå kommer vi til kjernen: dividende-puslespillet. Hvis utbytte er skattemessig ugunstig, hvorfor betaler så mange selskaper det likevel? Vel, vi har nå sett svarene. Signalfunksjonen: utbyttet formidler troverdig informasjon om inntjeningen. Agentkostnadene: utbyttet disiplinerer ledelsen og reduserer sløsing. Og klientellet: noen investorer ønsker eller trenger jevn kontantstrøm. Samtidig har tilbakekjøp vokst kraftig, nettopp fordi det er mer skatteeffektivt. Konklusjonen er den samme som for kapitalstruktur: i et perfekt marked er politikken irrelevant — det er markedsimperfeksjonene, altså skatt, informasjon og agentproblemer, som gjør den relevant. Og de drar i hver sin retning. I neste og siste video oppsummerer vi det viktigste fra forelesningen om dividende.
 Del 5: Oppsummering · 1:46
Hei! I denne siste videoen fra forelesning 11 oppsummerer vi det viktigste om dividende, tilbakekjøp og dividende-puslespillet.
La oss oppsummere. Eierne kan få utbetalinger via dividende eller tilbakekjøp av egne aksjer, og på ex-dividende-dagen faller kursen med omtrent dividenden pr. aksje. Irrelevansresultatet sier at i et perfekt kapitalmarked er dividendepolitikken irrelevant — investoren kan lage hjemmelaget dividende ved å kjøpe eller selge aksjer selv. Skatten, med s E d mot s E g, og skatteklientellene kan tale mot utbytte. Signalfunksjonen og agentkostnadene knyttet til fri kontantstrøm taler for. Det er denne dragkampen som er dividende-puslespillet. Det vil si: verdien skapes av investeringene og kontantstrømmen — men imperfeksjonene gjør at innpakningen likevel kan bety noe.
Til slutt: les kapittel 11 i BMN, og regn gjennom hjemmelaget-dividende-eksempelet på egen hånd. Sett gjerne inn dine egne tall i skatteeksempelet også — det er den beste måten å sementere intuisjonen på. I neste forelesning skal vi snakke om opsjoner. Da går vi fra utbetalinger til eierne over til betingede krav. Kort forklart er en opsjon en rett, men ikke en plikt, til å kjøpe eller selge noe til en fastsatt pris innen eller på et bestemt tidspunkt i fremtiden. Vi skal se hva som bestemmer verdien av en opsjon, og hvordan opsjonstankegangen dukker opp overalt i finans. Takk for nå, og velkommen tilbake.
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
Dividende · Tilbakekjøp av egne aksjer · Signalfunksjonen · Klientelleffekt
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Dividende» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.