Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Fra fri kontantstrøm til selskapsverdi, og multiplikatorverdsettelse.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Fra kontantstrøm til verdi · 2:38
Hei og velkommen til forelesning 10. I denne videoen går vi veien fra kontantstrøm til verdi: fra selskapsverdi, via egenkapitalverdi, til verdi pr. aksje.
I forrige forelesning estimerte vi den frie kontantstrømmen til totalkapitalen, FKS, og totalkapitalkostnaden . Vi skal nå sette disse sammen til en verdi på selskapet. Husk at FKS er kontantstrømmen som skal tilfalle både egenkapitaleiere og kreditorer — det er de totale kontantstrømmene generert av eiendelene i selskapet. Derfor diskonterer vi med , og resultatet er verdien av hele driften. Her ser dere veien vi skal gå: fra FKS til selskapsverdi, videre til egenkapitalverdi, og til slutt verdi pr. aksje. La oss starte.
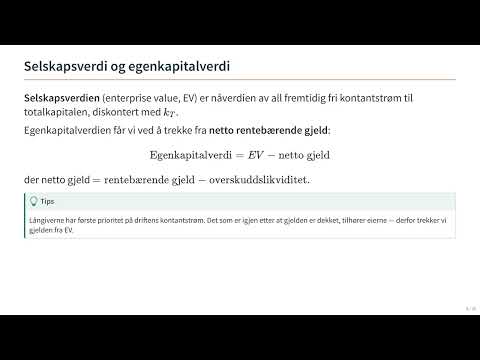
Så, hva er selskapsverdien? Vel, det er totalverdien av selskapet — verdien av både gjeld og egenkapital. Vi finner den ved å ta nåverdien av alle forventede frie kontantstrømmer, diskontert med . Men eierne er interessert i egenkapitalverdien. Långiverne har første prioritet på driftens kontantstrøm, og det som er igjen etter at gjelden er dekket, tilhører eierne. Det vil si at vi trekker netto rentebærende gjeld fra EV. Merk at det er netto gjeld: rentebærende gjeld minus overskuddslikviditet, altså kontanter selskapet ikke trenger i driften.
Det siste steget er enkelt. Vi tar egenkapitalverdien og deler på antall utestående aksjer. Her ser dere hele logikken samlet i to kolonner. På venstre side har vi hva vi diskonterer: FKS diskonteres med og gir selskapsverdien. På høyre side har vi hva vi justerer for: vi trekker fra netto gjeld og deler på antall aksjer. Det er viktig her at teller og diskonteringsrente hører sammen — FKS til totalkapitalen skal alltid diskonteres med , aldri med egenkapitalkostnaden. Denne strukturen i tre steg kommer vi til å bruke i regneeksempelet om litt. I neste video ser vi hvordan dette gjøres i praksis, med eksplisitt periode og sluttverdi.
 Del 2: DCF-modellen i praksis · 4:47
Hei! I denne videoen ser vi hvordan DCF-modellen brukes i praksis: vi deler verdsettelsen i en eksplisitt periode og en sluttverdi, og regner gjennom et komplett eksempel frem til verdi pr. aksje.
Vi skal nå se på hvordan dette gjøres i praksis. I prinsippet går summen av kontantstrømmer til uendelig, men vi kan selvsagt ikke lage detaljerte prognoser i det uendelige. Derfor deler vi verdsettelsen i to. Først en eksplisitt periode, fra år 1 til år , der vi budsjetterer FKS år for år. Deretter en sluttverdi som fanger opp all verdi etter år . Her ser dere formelen: EV er nåverdien av de eksplisitte kontantstrømmene pluss nåverdien av sluttverdien. Merk at sluttverdien står i år — den må diskonteres tilbake til i dag.
Så hvordan finner vi sluttverdien? Hvis vi husker tilbake, vet vi at et selskap med konstant vekstrate kan verdsettes med formelen for en uendelig annuitet med vekst — Gordons vekstformel. Vi tar FKS i år T pluss 1 og deler på minus . Det er viktig her at må være mindre enn , ellers gir ikke formelen mening. Og bør ikke overstige den langsiktige veksten i økonomien — ingen bedrift kan vokse raskere enn økonomien i det uendelige. Merk også advarselen: sluttverdien utgjør ofte mer enn halvparten av EV, så disse antagelsene betyr svært mye for svaret.
La oss se på et eksempel. Vi antar en på 9 % og en langsiktig vekst på 2 %. Her ser dere den eksplisitte perioden: FKS på 100, 110 og 120 mill. kr i årene 1 til 3. Vi går skritt for skritt. For hvert år finner vi diskonteringsfaktoren, én delt på 1,09 opphøyd i , og ganger den med kontantstrømmen. Det gir nåverdier på 91,7, 92,6 og 92,7. Summerer vi disse, får vi 277,0 mill. kr. Det er altså nåverdien av den eksplisitte perioden — men det er bare den første delen av selskapsverdien. Sluttverdien kommer nå.
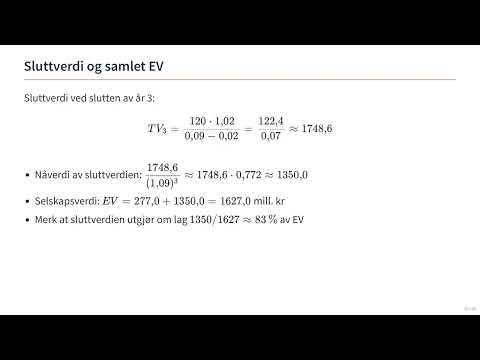
Nå tar vi sluttverdien. Vi bruker Gordons formel: FKS i år 3 på 120, ganget med 1,02, delt på 0,09 minus 0,02. Det gir om lag 1748,6. Men husk — dette er en verdi i år 3, så vi må diskontere den tilbake med faktoren 0,772. Da får vi om lag 1350,0. Selskapsverdien blir dermed 277,0 pluss 1350,0, altså 1627,0 mill. kr. Og her ser dere et viktig poeng: sluttverdien utgjør om lag 83 % av hele EV. Det vil si at mesteparten av verdien ligger i antagelsene om det som skjer etter år 3 — det tar vi med oss til sensitivitetsanalysen.
La oss fullføre regnestykket. Vi har en EV på 1627,0 mill. kr. Selskapet har rentebærende gjeld på 500 og overskuddslikviditet på 80, så netto gjeld er 420 mill. kr. Trekker vi det fra, får vi en egenkapitalverdi på 1207,0 mill. kr. Til slutt deler vi på 20 mill. aksjer og får om lag 60,4 kr pr. aksje. Handles aksjen til 50 kr, framstår den altså som underpriset i forhold til vårt estimat. Men merk formuleringen: gitt at forutsetningene våre holder. Verdsettelsen er aldri bedre enn prognosene og kapitalkostnaden vi har lagt inn. I neste video ser vi på den andre hovedmetoden: verdsettelse med multiplikatorer.
 Del 3: Multiplikatorverdsettelse · 3:44
Hei! I denne videoen ser vi på verdsettelse med multiplikatorer: ideen bak metoden, de vanligste multiplikatorene, valg av sammenlignbare selskaper — og et regneeksempel.
Vi skal nå snakke om verdsettelse med multiplikator. Så, hva er verdsettelse med multiplikator? Vel, det er en metode som ikke baserer seg på estimerte verdier for kontantstrømmer og kapitalkostnader. Litt sleivete sagt kan du si at du estimerer verdien av en liter brus ved å observere prisen på en halvliter og gange med to. Vi tar altså en multiplikator fra sammenlignbare børsnoterte selskaper og ganger med vårt selskaps verdidriver. Logikken er loven om én pris: like selskaper bør prises likt per enhet inntjening. Det er en enkel og rask metode, men det er veldig viktig at man er klar over svakhetene.
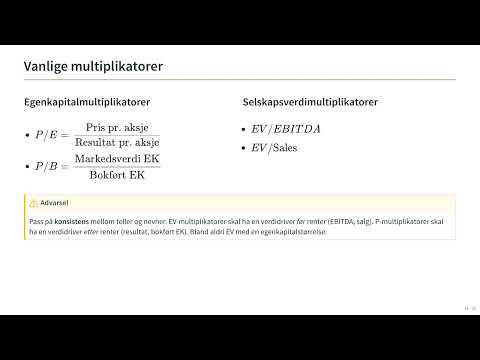
Nå skal jeg ta for meg noen begreper som ofte brukes. P E er aksjekursen dividert med årsresultat pr. aksje — det kan alternativt beregnes som markedsverdien av egenkapitalen delt på årsresultatet. EV, enterprise value, er totalverdien av selskapet, altså verdien av både gjeld og egenkapital — det vi kaller selskapsverdi. EV over EBITDA og EV over Sales er derfor selskapsverdimultiplikatorer. Og her kommer vi til kjernen: konsistens mellom teller og nevner. EV-multiplikatorer skal ha en verdidriver før renter, som EBITDA. P-multiplikatorer skal ha en verdidriver etter renter, som årsresultatet. Bland aldri EV med en egenkapitalstørrelse.
Multiplikatoren er bare så god som utvalget den hentes fra. Med sammenlignbare mener vi selskaper som driver med samme type virksomhet, gjerne selskaper i samme bransje, og som ligner på vekst, lønnsomhet og risiko. For P E er også kapitalstrukturen viktig, siden resultatet er etter renter. Så: skal vi bruke gjennomsnittet eller medianen? Det kommer litt an på om gjennomsnittet er drevet mye av noen ekstreme observasjoner. Hvis det er tilfellet, kan det være lurt å enten luke ut disse, eller bruke medianen. Vi kommer til å bruke medianen i eksempelet som følger nå.
La oss se på eksempelet. Tre sammenlignbare selskaper har EV over EBITDA på 7,5, 8,0 og 8,5, så medianen er 8,0. Vårt selskap har EBITDA på 200 mill. kr. Man tar da altså kun forholdstallet og ganger med vårt selskaps EBITDA: 8,0 ganger 200 gir en selskapsverdi på 1600 mill. kr. Så følger vi samme vei som før: trekk fra netto gjeld på 420, og del på 20 mill. aksjer. Det gir 59,0 kr pr. aksje. Her ser vi at estimatet ikke ligger langt unna DCF-verdien på 60,4 kr — og at to uavhengige metoder lander nær hverandre, styrker tilliten til verdivurderingen. I neste video sammenligner vi de to metodene og ser på styrker, svakheter og sensitivitet.
 Del 4: Multiplikatorer vs. DCF · 2:58
Hei! I denne siste videoen fra forelesning 10 sammenligner vi multiplikatorer og DCF: når passer hver metode, hvor følsomt er svaret for forutsetningene — og hva er den røde tråden i verdsettelse?
Vi vet at verdsettelse med multiplikatorer er lettere og raskere enn med frie kontantstrømmer og kapitalkostnader. En kan derfor med rette spørre seg hvorfor vi ikke kun bruker multiplikatorer. Og grunnen er at multiplikatorer ikke er anvendelige i alle situasjoner. Hvis et selskap ønsker å vite hva selskapsverdien er under forskjellige strategiske valg, vil ikke multiplikatorer kunne gi svaret. De er også kun et alternativ hvis det finnes børsnoterte selskaper som faktisk ligner. På den andre siden: skal et selskap børsnoteres, verdsettes det i praksis utelukkende med multiplikatorer. Bruk derfor metodene sammen — DCF gir fundamental verdi, multiplikatoren gir en markedssjekk.
Her ser dere hvor følsom sluttverdien er for forutsetningene. Tabellen viser sluttverdien i år 3 for ulike kombinasjoner av og . Se på midten: med på 9 % og på 2 % får vi 1749, som i eksempelet vårt. Flytter vi oss bare ett prosentpoeng — for eksempel fra 2 % til 3 % — hopper sluttverdien fra 1749 til 2040. Det er fordi nevneren, minus , blir mindre. Det er viktig her at dere presenterer verdsettelsen som et intervall med en sensitivitetsanalyse, ikke som ett enkelt tall. Et punktanslag gir falsk presisjon.
La oss oppsummere. Rød tråd: verdsettelse handler om å oversette fremtidig kontantstrøm til en verdi i dag. Vi har gått fra FKS til selskapsverdi, videre til egenkapitalverdi og verdi pr. aksje — både med DCF og med multiplikatorer. Husk skillet: EV er hele driften diskontert med ; egenkapitalverdien får vi etter at netto gjeld er trukket fra. Og husk sluttverdien — den utgjorde 83 % av EV i eksempelet vårt, så ta gjerne en ny titt på sensitivitetstabellen. Verdien vi har estimert, er det eierne til slutt skal få utbetalt. I neste forelesning ser vi på dividende: hvordan og når den utbetales, og om utbyttepolitikken i seg selv påvirker egenkapitalverdien. Les kapittel 10.5–10.8 i BMN.
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
Totalkapitalmetoden · Egenkapitalmetoden · Fri kontantstrøm · Sluttverdi · Multiplikator
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Verdsettelse II: selskapsverdi og multiplikatorer» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.