Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Fri kontantstrøm (FKS), estimering av totalkapitalkostnaden og sluttverdi.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Rammeverk for fundamental verdsettelse · 2:04
Hei og velkommen til forelesning 9. I denne videoen ser vi på rammeverket for fundamental verdsettelse: selskapet som en samling prosjekter, og de to veiene til egenkapitalverdien.
Vi skal nå se på fundamental verdsettelse. Dere kan tenke på et selskap som en samling av mange eksisterende og fremtidige enkeltprosjekter. Det er derfor naturlig å tenke på verdien av selskapet som nåverdien av alle forventede fremtidige kontantstrømmer. Disse kontantstrømmene er alltid usikre — man vet ikke hva som kommer til å skje i fremtiden — så vi må estimere dem, finne en kapitalkostnad som reflekterer risikoen, og diskontere. Det vil si: samme logikk som for et enkeltprosjekt, nå anvendt på hele selskapet. Legg merke til kontrasten i boksen: multiplikatorer, altså relativ verdsettelse, kommer i forelesning 10.
Her ser dere de to veiene til egenkapitalverdien. Totalkapitalmetoden baserer seg på ideen om at hvis man finner verdien av hele selskapet, kan man trekke fra verdien av gjelden for å finne verdien av egenkapitalen. Vi diskonterer altså FKS med totalkapitalkostnaden . Egenkapitalmetoden går direkte på verdien av egenkapitalen: her ser man på kontantstrømmene som går til egenkapitaleierne, og da må man passe på å bruke avkastningskravet for egenkapitaleierne, . Riktig anvendt gir begge metodene samme egenkapitalverdi. Vi kommer oftest til å bruke totalkapitalmetoden, fordi FKS er uavhengig av hvordan selskapet er finansiert. I neste video ser vi nærmere på selve kontantstrømmen: hva fri kontantstrøm er, og hvordan vi stiller den opp.
 Del 2: Fri kontantstrøm — FKS og FCFE · 3:41
Hei! I denne videoen tar vi selve kontantstrømmen: hva fri kontantstrøm er, hvordan vi stiller den opp — og hvorfor vi skatter EBIT direkte.
Så, hva er fri kontantstrøm? Vel, dere kan egentlig bare tenke på det som kontantstrømmene til selskapet — de totale kontantstrømmene generert av eiendelene. Dette er kontantstrømmer som skal tilfalle både egenkapitaleiere og kreditorer. Derfor tar vi utgangspunkt i driftsresultatet, EBIT, før finansposter, slik at tallet er uavhengig av kapitalstrukturen. Så justerer vi for skatt, for poster som ikke er kontanter, og for det driften binder opp i investeringer og arbeidskapital. Det viktige nå er poenget i boksen: FKS sier hvor stor kaken er, ikke hvordan den deles mellom eiere og kreditorer.
La oss ta oppstillingen ledd for ledd. Først EBIT ganger én minus s — vi trekker fra den skatten selskapet ville betalt dersom det var 100 % egenkapitalfinansiert. Så avskrivningene: avskrivninger er ikke en kontantstrøm. De er fradragsberettiget og reduserer driftsresultatet, men det er faktisk ikke penger ut — dermed legger vi dem tilbake. Investeringer er derimot helt klart en kontantstrøm, og de er ikke med i driftsresultatet, kun indirekte gjennom avskrivningene — derfor må vi trekke dem fra. Til slutt arbeidskapitalen: det er kapitalen selskapet trenger for å holde hjulene i gang — lager, kundefordringer. Øker den, bindes kontanter.
Nå kommer vi til et punkt det er lett å snuble i. Vi bruker EBIT ganger én minus s, ikke resultatet etter skatt fra regnskapet. Hvorfor? Vel, rentekostnadene gir et skattefradrag, og den renteskattegevinsten skal ikke inn i kontantstrømmen. Den fanges i stedet opp i totalkapitalkostnaden, gjennom leddet k G ganger én minus s. Det vil si: vi skatter EBIT som om selskapet var gjeldfritt, og lar ta seg av skattefordelen av gjeld. Tar du med rentefradraget både i kontantstrømmen og i , teller du gjeldsfordelen to ganger. Så husk: hold finansieringen helt ute av FKS.
Så langt kontantstrømmen til totalkapitalen — nå tar vi det tilsvarende målet for eierne.
La oss så se på egenkapitalmetodens kontantstrøm. FKS til egenkapitalen tar utgangspunkt i kontantstrømmene til eierne etter skatt. Vi starter med FKS og justerer for finansieringen: vi trekker fra rentene etter skatt og avdragene, og vi legger til nye låneopptak, som jo tilfører eierne kontanter. Det dere sitter igjen med, er kontantstrømmen til egenkapitaleierne — det man kunne delt ut som utbytte uten å svekke driften. Og det er viktig her at denne diskonteres med egenkapitalkostnaden , som reflekterer den finansielle risikoen eierne må bære — aldri med . I neste video ser vi på diskonteringsrenten: totalkapitalkostnaden, og hvordan verdien beregnes med sluttverdi.
 Del 3: Kapitalkostnad, diskontering og sluttverdi · 3:42
Hei! I denne videoen ser vi på diskonteringsrenten: totalkapitalkostnaden som et vektet snitt, hvorfor vektene skal måles til markedsverdi — og hvordan sluttverdien håndterer alt som skjer etter prognoseperioden.
Vi skal nå se på totalkapitalkostnaden. Totalkapitalens avkastningskrav er det vektede snittet mellom avkastningskravet på egenkapitalen, , og avkastningskravet på gjelden etter skatt, k G ganger én minus s. Vektene og er andelene hver gruppe stiller av kapitalen. finner vi typisk fra kapitalverdimodellen — da trenger vi risikofri rente, markedets risikopremie og egenkapitalbetaen. er lånerenten kreditorene krever. Og leddet én minus s er der fordi rentene er skattefradragsberettiget — det er her gjeldens skattefordel fanges opp. Dette er den riktige diskonteringsrenten for kontantstrømmene som går til totalkapitalen, altså FKS.
Det er viktig her at vektene og måles til markedsverdi, ikke bokført verdi. Hvorfor? Vel, avkastningskravet knytter seg til hva kapitalen faktisk er verdt i dag, ikke til hva som står i balansen. For egenkapitalen er dette enkelt: børskurs ganger antall aksjer gir markedsverdien . For gjelden observerer vi ofte ikke markedsverdien, og da bruker vi bokført verdi som en tilnærming — det er som regel greit. Men bruk aldri bokførte vekter for egenkapitalen: når markedsverdien avviker mye fra balanseført verdi, kan bli sterkt misvisende.
Med kapitalkostnaden på plass kan vi diskontere — og håndtere alt som skjer etter prognoseperioden.
Så hvordan beregner vi verdien? Enkelt og greit med den klassiske nåverdiformelen. Det er viktig her å vite hva slags kontantstrømmer man ser på, og hvilken diskonteringsrente man bruker: her er det FKS, og da skal vi diskontere med totalkapitalkostnaden . Her ser dere at formelen har to deler. Først prognostiserer vi kontantstrømmene eksplisitt i en periode, typisk fem til ti år. Men selskapet lever jo videre etter horisonten — derfor oppsummerer vi alt som kommer etterpå i én sluttverdi, som også må diskonteres tilbake til i dag. Sluttverdien ser vi nærmere på nå.
Hvis vi husker tilbake, vet vi at et selskap med konstant vekstrate kan verdsettes med formelen for en uendelig annuitet med vekst — det er Gordons vekstformel. Sluttverdien blir kontantstrømmen i år T pluss 1, delt på minus . To ting er viktige her. For det første: sluttverdien er verdien på tidspunkt , så den må diskonteres perioder tilbake — dette glemmes ofte. For det andre: må være lavere enn , ellers eksploderer formelen. Og velg konservativt, gjerne rundt langsiktig nominell vekst i økonomien — en for høy blåser sluttverdien kunstig opp. I neste video regner vi gjennom et komplett talleksempel, fra resultatoppsett til driftsverdi.
 Del 4: Regneeksempel — fra resultat til driftsverdi · 4:04
Hei! I denne siste videoen fra forelesning 9 regner vi gjennom et komplett eksempel: fra resultatoppsett, via fri kontantstrøm, til sluttverdi og driftsverdi.
La oss se på et eksempel, skritt for skritt. Her ser dere resultatoppsettet for et lite selskap. Vi har driftsinntekter på 500, driftskostnader på 380 og avskrivninger på 40 — det gir et driftsresultat, EBIT, på 80. Skattesatsen er 22 %. Legg så merke til de to nederste radene: investeringer på 50 og økning i arbeidskapital på 10. De står ikke i resultatregnskapet, men de er helt klart kontantstrømmer — og det er nettopp derfor vi må justere når vi skal fra resultat til fri kontantstrøm. Det gjør vi på neste slide.
Nå bruker vi oppstillingen fra tidligere, skritt for skritt. Først skatter vi EBIT direkte: 80 ganger 0,78 gir 62,4 — det er driftsresultatet etter skatt, som om selskapet var gjeldfritt. Så legger vi tilbake avskrivningene på 40, for de er ikke penger ut. Vi trekker fra investeringene på 50, som er en faktisk utbetaling, og de 10 som bindes i økt arbeidskapital. Da ender vi på en fri kontantstrøm på 42,4 millioner kroner. Her ser dere altså hele logikken i én linje: fra regnskapstall til kontanter som er frie til å fordeles til kapitalyterne.
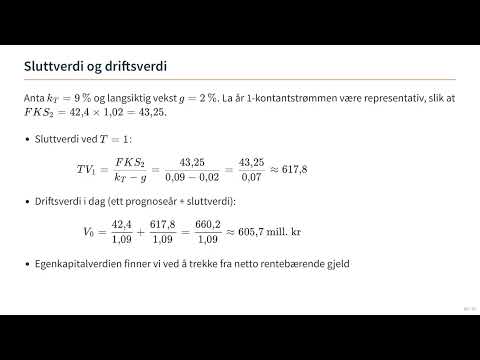
La oss fullføre eksempelet. Vi antar en totalkapitalkostnad på 9 % og langsiktig vekst på 2 %. Kontantstrømmen i år 2 blir da 42,4 ganger 1,02, altså 43,25. Sluttverdien ved slutten av år 1 er 43,25 delt på 0,07 — cirka 617,8. Legg merke til hvor stor den er i forhold til årskontantstrømmen. Så diskonterer vi både år 1-strømmen og sluttverdien ett år tilbake, og får en driftsverdi på cirka 605,7 millioner. Prøv gjerne lik 3 % selv — da ser dere hvor følsom verdien er for vekstforutsetningen. Til slutt trekker vi fra netto rentebærende gjeld for å få egenkapitalverdien.
La oss oppsummere. Den røde tråden er at verdi er nåverdien av de frie kontantstrømmene: vi har gått fra resultatoppsett til FKS, estimert med markedsvekter, og diskontert til en driftsverdi. Husk de to vanligste feiltrinnene. For det første: rentefradraget skal ikke inn i FKS — det fanges i , ellers teller du gjeldens skattefordel to ganger. For det andre: vektene skal være markedsverdier. Og husk hvor følsom sluttverdien er for — prøv gjerne g lik 3 prosent og se hvordan hopper. I neste forelesning kobler vi driftsverdien til selskapsverdi og egenkapitalverdi, og ser på multiplikatorer — en raskere, relativ snarvei til den samme verdien. Les kapittel 10.1–10.4 til neste gang. Vi ses!
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
📝 Test 2 (Forelesning 7–9) løses i klassen etter denne forelesningen — se testene.
Totalkapitalmetoden · Egenkapitalmetoden · Fri kontantstrøm · Sluttverdi · Multiplikator
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Verdsettelse I: kapitalkostnad og fri kontantstrøm» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.