Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Hvordan gjeldsgraden øker risiko og avkastningskrav på egenkapitalen.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Gjeldsgrad og risiko — oversikt og notasjon · 2:20
Hei og velkommen til forelesning 5: gjeldsgrad og risiko. I denne første videoen ser vi hvor temaet hører hjemme i kurset, og vi definerer de to nøkkeltallene gjeldsandel og gjeldsgrad.
Vi skal nå snakke om finansieringsrisiko og investeringsrisiko. Hvis vi husker tilbake, bestemmes avkastningskravet av den systematiske risikoen gjennom kapitalverdimodellen. Nå spør vi: hva skjer med risikoen når selskapet bytter ut egenkapital med gjeld? Vel, når et selskap tar opp gjeld, får det betalingsforpliktelser. Selskapet må betale renter og avdrag på gjelden, og dette må betales før egenkapitaleierne kan få noe som helst. Så hvis man har mye gjeld, er det mye som må dekkes før det blir kontantstrømmer igjen til eierne. Dette øker det vi kaller finansieringsrisikoen. Det viktige her er den røde tråden: gjeld skaper ikke risiko i eiendelene, den omfordeler risikoen mellom långivere og eiere.
La oss først definere noen begreper her. Det dere ser her er to viktige nøkkeltall. Det første er gjeldsandelen, og gjeldsandelen er definert som gjeld over totalkapitalen, altså . Totalkapitalen er egenkapital pluss gjeld, så dette tallet sier dere hvor stor prosentandel av selskapet som er gjeld. Det andre nøkkelbegrepet er gjeldsgraden, og gjeldsgraden er forholdet mellom gjeld og egenkapital, . Hvis et firma har en gjeldsgrad på 2, betyr det at gjelden er dobbelt så stor som egenkapitalen. Det er viktig å holde disse to fra hverandre. Legg også merke til at vi jobber i perfekte markeder uten skatt — da kan vi studere risikoen isolert fra verdien. I neste video ser vi nærmere på de to kildene til risiko i egenkapitalen.
 Del 2: To kilder til risiko i egenkapitalen · 1:57
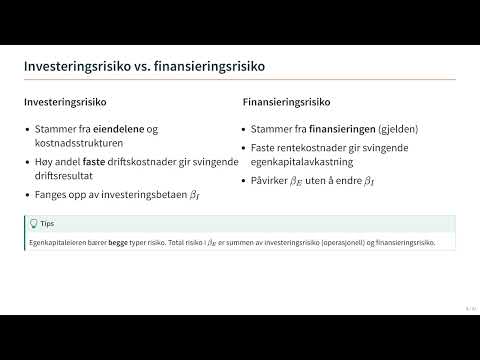
I denne videoen skal vi skille mellom de to kildene til risiko i egenkapitalen: investeringsrisikoen som ligger i selve virksomheten, og finansieringsrisikoen som følger av gjelden.
Når vi skal forstå dette, er det kanskje enklere å starte med investeringsrisikoen. Investeringsrisikoen tar for seg selve prosjektet man skal gjennomføre, og ser bort fra hvordan det finansieres. Hvis et selskap borer etter olje, er det risiko forbundet med det — om de finner olje eller ikke — men det er helt uavhengig av om prosjektet finansieres med gjeld eller egenkapital. Eksempler er etterspørselsusikkerhet, prisusikkerhet og høye faste utbetalinger, og dette fanges opp av investeringsbetaen . Finansieringsrisiko derimot oppstår kun så lenge man har gjeld i selskapet. Det viktige her er at egenkapitaleieren bærer begge: både investeringsrisikoen og finansieringsrisikoen ligger i .
Så kan du si: hvorfor er det slik? Vel, se på et selskap med gjeld. Dette selskapet må betale renter og avdrag på lånet sitt, og kreditorene vil få penger før aksjeeierne. Aksjeeierne får kun det som er igjen til overs. Så når et selskap har mye gjeld, er det mye penger som må avsettes til kreditorene før aksjonærene kan få noe. Legg merke til at rentene er de samme uansett utfall — de svinger ikke med driften. Og når vi trekker et fast beløp fra en usikker kontantstrøm, blir resten mer usikker. Jo høyere gjeldsgrad , jo sterkere blir denne forsterkningen. Dette gjør at risikoen går opp for egenkapitalen når gjeldsgraden er høy. I neste video setter vi dette på formel og ser på sammenhengen mellom betaene.
 Del 3: Sammenhengen mellom betaene · 3:16
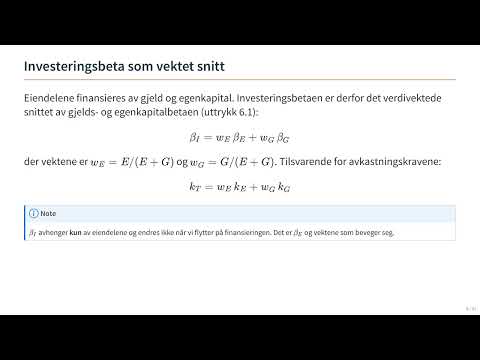
I denne videoen setter vi risikoen på formel. Vi starter med investeringsbetaen som et vektet snitt av egenkapital- og gjeldsbetaen, og utleder deretter hvordan egenkapitalbetaen avhenger av gjeldsgraden.
Vi skal nå gå over til litt teori. Her ser dere at investeringsbetaen er lik betaen på egenkapitalen ganger vekten til egenkapital, pluss gjeldsbetaen ganger vekten til gjeld. Hva er vekten til egenkapital? Vel, det er egenkapital over totalkapitalen, w E lik E delt på E pluss G, og tilsvarende for gjeld. Nå er det viktig å legge merke til at denne sammenhengen gjelder i en verden uten skatt — da er investeringsbetaen det samme som totalbetaen, altså det veide gjennomsnittet av egenkapitalbetaen og gjeldsbetaen. Og dette gjelder uansett hvordan selskapet er finansiert. er ikke direkte observerbar, men kjenner vi gjeldsgraden, og , kan vi slutte oss til hva må være.
Vi kan ta formelen fra forrige slide og skrive den om litt, og det er det vi har gjort her. Her ser vi at betaen til egenkapitalen er investeringsbetaen, pluss forskjellen mellom investeringsbetaen og gjeldsbetaen, ganget med gjeld over egenkapital. Uten gjeld er rett og slett lik — eierne bærer kun investeringsrisikoen. Som oftest vil gjeldsbetaen være lavere enn investeringsbetaen, og når vi øker gjelden, vil egenkapitalbetaen også øke. Så her ser vi en sammenheng mellom betaen på egenkapitalen og gjeldsgraden til et selskap. Ekstraleddet er nettopp finansieringsrisikoen — den risikoen gjelden påfører eierne.
La oss se litt nærmere på dette forholdet her. Når gjeldsgraden er veldig lav, er det egentlig ingen sannsynlighet for at selskapet går konkurs. Det vil si at gjelden er ganske sikker, og gjeldsbetaen vil være null. Da forenkles formelen til beta E lik beta I ganger én pluss G over E — egenkapitalbetaen er investeringsbetaen oppskalert med én pluss gjeldsgraden. Men etter hvert som gjelden blir en større andel av selskapets totalkapital, blir gjelden også usikker, og da vil det være en beta til gjelden også. Den øker litt. Og siden er et vektet snitt og er konstant, vil egenkapitalbetaen da stige litt saktere, siden vi også får en gjeldsbeta som stiger. I neste video regner vi gjennom et konkret talleksempel.
 Del 4: Regneeksempel — gjeldsgrad i tall · 3:16
I denne videoen regner vi gjennom gjeldsgrad i tall: vi tar et konkret selskap og ser hva som skjer med egenkapitalbetaen og avkastningskravet når gjeldsgraden øker.
La oss nå se på et eksempel. Her har vi et selskap med eiendeler verdt 100 og en investeringsbeta på 1,0. Den risikofrie renten er 3 %, og markedets risikopremie er 5 %. Vi antar at gjelden er risikofri, så beta G er null og k G er 3 prosent. Da kan vi først regne ut totalkapitalkravet med kapitalverdimodellen: k T lik 3 pluss 1,0 ganger 5, altså 8 prosent. Det vi skal gjøre nå, er å variere gjeldsgraden og se skritt for skritt hva som skjer med og . Formlene dere trenger står nederst: egenkapitalbetaen er beta I ganger én pluss G over E, og kravet følger fra kapitalverdimodellen.
Her ser dere tabellen. Når gjeldsandelen øker fra 0 til 75 %, stiger gjeldsgraden fra 0 til 3, og egenkapitalbetaen firedobles fra 1,00 til 4,00. Kravet stiger fra 8,0 % til 23,0 %. Prøv gjerne selv å regne ut én rad før du ser på fasiten. Men det viktige nå er kontrollkolonnen: er konstant på 8 % uansett gjeldsgrad. Hvorfor? Totalkapitalen har konstant risiko, og når vi øker gjelden, må en mindre del egenkapital bære den totale risikoen — da må kravet til egenkapitalen øke. Denne konstante kolonnen er den beste forhåndsvarslingen av Modigliani–Miller, som kommer i neste forelesning.
La oss gjøre risikoen helt konkret med to tilstander, gode og dårlige tider. Uten gjeld får eierne det eiendelene gir: 16 % eller 0 %. Med gjeld betales renten på 3 % uansett utfall — legg merke til at man betaler samme rente i begge tilstander. Og først når kreditorene har fått sitt, kan egenkapitaleierne få sine penger. Se hva som skjer i tabellen: avkastningen blir høyere i gode tider, men lavere i dårlige tider, og ved er nedsiden faktisk negativ, minus 3 %. Utfallsspekteret — forskjellen mellom høyeste og laveste verdi — dobles for hver dobling av . Dette er finansieringsrisikoen: mer gjeld gir mer risiko for eierne.
 Del 5: Personlig gjeldsgrad · 2:11
Hei! I denne videoen skal vi se på personlig gjeldsgrad — poenget som bygger broen til Modigliani–Miller: investoren kan øke eller redusere gjeldsgraden i sin egen posisjon, uavhengig av hva selskapet gjør.
Nå kommer vi til et sentralt poeng som leder rett inn i Modigliani–Miller. En investor trenger ikke at selskapet tar opp gjeld for å få en lånefinansiert posisjon — hun kan skaffe seg den selv. Boken kaller det investorens personlige gjeldsgrad: investoren låner privat til renten og kjøper flere aksjer i et gjeldfritt selskap. Resultatet blir samme risiko- og avkastningsprofil som om selskapet selv hadde tatt opp gjelden. Og det virker begge veier: en investor kan også oppheve selskapets gjeldsgrad ved å kjøpe både aksjene og obligasjonene. Det vil si at investoren selv kan velge sin gjeldsgrad, uavhengig av hva selskapet gjør. Hold fast på dette — det er broen til neste forelesning.
Så hvorfor er dette viktig? Vel, tankegangen er at i likevekt må to investeringer som gir samme kontantstrøm i enhver tilstand — ikke bare i forventning — ha samme markedsverdi, ellers finnes det en arbitrasjegevinst. Hvis investoren selv kan justere gjeldsgraden kostnadsfritt på egen hånd, vil hun ikke betale ekstra for at selskapet gjør det for henne. Da blir selskapets kapitalstruktur irrelevant for verdien. Men legg merke til forutsetningene: investoren må låne til samme rente som selskapet, og det er ingen skatt, ingen transaksjonskostnader og ingen konkurskostnader — altså nettopp de perfekte markedene vi har antatt. Når vi senere slipper inn skatt og friksjoner, brytes denne ekvivalensen, og da begynner kapitalstrukturen å bety noe. Til slutt oppsummerer vi det viktigste fra denne forelesningen.
 Del 6: Oppsummering og veien videre · 2:10
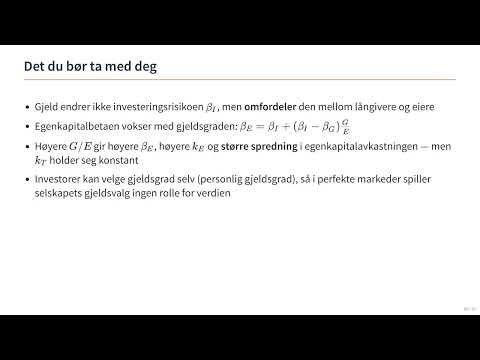
Da har vi kommet til oppsummeringen av forelesning 5. Vi samler de viktigste resultatene om gjeldsgrad og risiko, og ser fremover mot Modigliani–Miller.
La oss oppsummere det viktigste. Investeringsrisikoen er den samme for alle gjeldsgrader — den kommer fra selskapets produksjonsvirksomhet og er uavhengig av finansieringen. Men risikoen i egenkapitalen øker med gjeldsgraden. Det ser vi i betasammenhengen: . Høyere gir høyere , høyere krav og større spredning i egenkapitalavkastningen — men totalkapitalkravet holder seg konstant. Gjelden omfordeler altså risikoen mellom långivere og eiere, den skaper den ikke. Og siden investorer kan velge gjeldsgrad selv, spiller selskapets gjeldsvalg ingen rolle for verdien i perfekte markeder. Det er nettopp dette vi skal formalisere neste gang.
Så, hva skjer i neste forelesning? Da kommer vi til kjernen av Modigliani–Miller. De kommer frem til to hovedresultater for henholdsvis verdien av selskapet og egenkapitalkostnaden som funksjon av gjeldsgraden: M&M-1 sier at totalverdien er uavhengig av kapitalstrukturen, og M&M-2 at stiger lineært med . Personlig gjeldsgrad er den intuitive broen dit, så ha den friskt i minne. Til neste gang: les BMN kapittel 6 ferdig og start på kapittel 7. Og øv på betasammenhengen — regn ut og for ulike gjeldsgrader til du gjør det uten å tenke. Vi ses i neste forelesning!
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
Gjeldsgrad · Gjeldsandel · Investeringsbeta · Egenkapitalbeta · Gjeldsbeta · Finansieringsrisiko
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Gjeldsgrad og risiko» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.