Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Modigliani–Miller uten skatt: M&M-1 og M&M-2, arbitrasje og konstant totalkapitalkostnad.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Kapitalstruktur og perfekte markeder · 3:57
Hei! I denne videoen starter vi på kapitalstruktur: hva spørsmålet egentlig er, notasjonen vi trenger, og spillereglene i perfekte kapitalmarkeder. La oss sette i gang.
Vi skal nå gå inn på temaet kapitalstruktur. Når vi snakker om kapitalstruktur, snakker vi om forholdet mellom gjeld og egenkapital — altså finansieringen. Vi skal se nærmere på hvordan verdien av et selskap avhenger av hvor mye egenkapital og gjeld det er. Her er det et veldig viktig resultat som Modigliani og Miller la frem, og det har hatt stor innflytelse på finans og forståelsen av kapitalstruktur. Vi deler dette opp i flere skritt: vi starter i den enkleste versjonen uten skatt, og i neste forelesning tar vi tilfellet med skatt. De tre spørsmålene dere ser her, er den røde tråden. Så, la oss starte.
La oss først få notasjonen på plass. Her ser dere symbolene vi bruker: er verdien uten gjeld, med gjeld, og og er markedsverdiene av gjeld og egenkapital. Så har vi tre viktige avkastningskrav, eller kapitalkostnader: kapitalkostnaden til gjelden , til egenkapitalen , og til totalkapitalen — det vektede snittet nederst til høyre. Legg merke til : kapitalkostnaden i et selskap helt uten gjeld. Det viktige nå er boksen nederst: uten skatt er k T lik k U — bestemt av virksomheten, ikke av hvordan den er finansiert. Det er dette vi skal vise i denne og de neste videoene.
Først spillereglene: hva mener vi egentlig med perfekte kapitalmarkeder?
Så, hva betyr egentlig perfekte kapitalmarkeder? Vel, med perfekte kapitalmarkeder ligger følgende til grunn. Først har alle investorer full informasjon om markedsmulighetene. Videre antar vi at alle kan låne til samme rente for samme risiko — investorer og selskaper står likt. Det er heller ingen transaksjonskostnader: skal du kjøpe eller selge et verdipapir, koster ikke det noe. Og i starten her antar vi at ingen betaler skatt. Poenget med advarselen nederst: forutsetningene skal ikke være realistiske — de isolerer effekten av kapitalstruktur, slik at alt som gjør finansiering viktig i praksis må være en imperfeksjon.
Her er et enkelt bilde som bærer hele resonnementet. Tenk på selskapets samlede kontantstrøm som en kake. Gjeld og egenkapital er bare to måter å dele kaken på: mye egenkapital gir eierne et stort stykke, mye gjeld gir långiverne et stort stykke. Se på de to kolonnene — det er samme kake i begge tilfeller. Det viktige er at finansieringen ikke endrer kontantstrømmen fra driften. Det vil si: kaken blir ikke større av at vi skjærer den annerledes. Summen av stykkene er den samme uansett gjeldsgrad. Dette er intuisjonen bak Modigliani–Miller — nå skal vi gjøre den presis. I neste video går vi løs på selve hovedresultatet: M og M 1, og arbitrasjeargumentet som bærer det.
 Del 2: M&M-1 — verdi og arbitrasje · 5:33
Hei! I denne videoen ser vi på det første hovedresultatet til Modigliani og Miller: selskapsverdien er uavhengig av kapitalstrukturen. Vi tar både selve argumentet og et konkret regneeksempel.
Så nå kommer vi til kjernen av Modigliani–Miller. De kommer frem til to hovedresultater — proposisjon 1 og 2, eller det vi bare kaller M og M 1 og M og M 2. Hva er det M og M 1 sier? Den sier at verdien av selskapet er uavhengig av kapitalstrukturen: V M er lik V U. Verdien bestemmes av kontantstrømmen eiendelene genererer, og av risikoen i denne — gjeld og egenkapital deler bare den samme kontantstrømmen. Og legg spesielt merke til det siste punktet: to investeringer som gir samme kontantstrøm i enhver tilstand, må ha samme markedsverdi i likevekt. Er det ikke slik, finnes det en arbitrasjegevinst — og den skal vi se på nå.
La oss se litt nærmere på arbitrasjeargumentet. Modigliani og Miller bygger på ideen om at i likevekt må to investeringer som gir samme kontantstrøm i enhver tilstand, ha samme markedsverdi. Og merk dere kravet her, for det er strengere enn det kan se ut: det holder ikke at kontantstrømmene er like i forventning. De må følge hverandre tilstand for tilstand. Det er nettopp derfor investoren kan sette sammen en posisjon som er nøyaktig like risikabel som den hun hadde før — og bare da er gevinsten hun sitter igjen med, sikker. Er det ikke slik, finnes det en arbitrasjegevinst — en sikker fortjeneste uten at det investeres noe. Gå gjennom de tre kulepunktene stegvis: selg det dyre, kjøp det billige, og etterlign kapitalstrukturen ved å låne eller plassere privat. Nøkkelbegrepet i boksen er personlig gjeldsgrad: investoren kan selv lage den gjeldseksponeringen selskapet har. Bruk god tid her — det er dette argumentet som tvinger frem i likevekt.
La oss nå se dette med konkrete tall.
La oss se på et eksempel. Her har vi to selskaper, U og M, med identisk drift: forventet overskudd før renter på 1 000 hvert år, til evig tid. Det vil si en uendelig annuitet, og den vet vi at er enkel å verdsette: kontantstrøm delt på rente. Her ser dere: V U er lik 1000 delt på 0,10, altså 10 000, og alt er egenkapital. M har lånt 4 000 til 5 %, så eierne får 1000 minus 200, altså 800 per år. Ifølge M og M 1 skal V M være lik V U, altså 10 000 — og da må egenkapitalen i M være verdt 6 000. Nå skal vi vise at enhver annen pris åpner for arbitrasje.
Anta nå at markedet priser M for høyt: egenkapitalen i M er priset til 6 500. Vi går gjennom strategien skritt for skritt — dette er kjernen. Du eier 1 % av M og mottar 8 per år. Selg for 65, lån 40 privat til samme rente som M betaler, og kjøp 1 % av U for 100. Her ser dere poenget: 1 % av U gir 10, minus renter på 2, altså 8 per år — nøyaktig samme kontantstrøm som før. Men du sitter igjen med 5 i lommen i dag. Det er en sikker fortjeneste uten at det investeres noe. Slik handel presser V M ned mot V U. Regn gjerne gjennom dette selv — det er her intuisjonen sitter.
Og så det symmetriske tilfellet: anta at M er for billig, med egenkapital priset til 5 500. Da går arbitrasjen andre vei. Nå selger du det dyre — 1 % av U for 100 — kjøper 1 % av den billige M for 55, og plasserer 40 til 5 %. Samlet kontantstrøm: 8 pluss 2, altså 10 per år, identisk med det U ga deg. Du brukte bare 95 og satt igjen med 5 i ren gevinst. Det vil si: uansett hvilken vei feilprisingen går, finnes en risikofri gevinst helt til V M er lik V U. Takeaway: gjeldsgraden påvirker ikke selskapsverdien — det er M og M 1, vist med tall. I neste video ser vi på M og M 2: hva som skjer med egenkapitalkostnaden når gjeldsgraden øker.
 Del 3: M&M-2 — egenkapitalkostnaden · 4:36
Hei! I denne videoen ser vi på M og M 2: hvorfor egenkapitalkostnaden stiger med gjeldsgraden — og hvorfor totalkapitalkostnaden likevel er konstant.
Hva med M og M 2 — hva er det den sier oss? Vel, la oss se på det. M og M 2 relaterer avkastningskravet til egenkapitalen til kravet for et selskap uten gjeld, gjeldsgraden , og differansen k U minus k G. Hvorfor stiger ? Jo, totalkapitalen har konstant risiko, mens gjelden har liten eller ingen risiko. Når du øker gjelden, må en mindre del egenkapital bære hele den totale risikoen — og da må avkastningskravet øke. Og merk dere punkt to: den høyere forventede avkastningen er ingen gratis lunsj, den er nøyaktig kompensasjon for økt risiko.
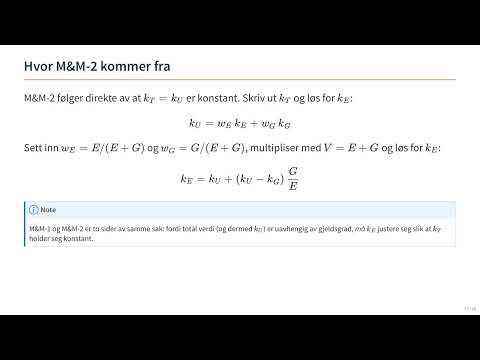
La oss se hvor formelen kommer fra — dette er bare algebra, men viktig algebra. Utgangspunktet er at k T er lik k U og konstant, og det følger av M og M 1: verdien av selskapet endrer seg ikke, og kontantstrømmene til totalkapitalen er de samme uansett gjeldsgrad. Vi skriver ut det vektede snittet, setter inn vektene, og løser for k E — da faller M og M 2-formelen rett ut. Poenget i boksen: M og M 1 og M og M 2 er to sider av samme sak. Det kan virke som vi har gått en liten sirkel her og ikke kommet veldig langt — men resultatet er ganske mye dypere, så bruk gjerne litt tid på det.
La oss bruke M og M 2 på tallene våre. Her ser dere utregningen: k E er lik 0,10 pluss 0,10 minus 0,05, ganger gjeldsgraden 4000 over 6000 — det gir 13,3 %. Og så det fine — vi kan sjekke direkte mot kontantstrømmen: eierne får 800 på en egenkapital verdt 6 000, altså nettopp 13,3 %. Formelen og kontantstrømmen forteller samme historie. Sjekk gjerne også totalkapitalkostnaden selv: 0,6 ganger 13,3 % pluss 0,4 ganger 5 % er lik 10 %, altså k U. Takeaway i boksen: eierne i M har høyere forventet avkastning enn eierne i U, men også høyere risiko — risikojustert er de likeverdige.
Og så til totalkapitalkostnaden — og figuren som samler hele historien.
Så, hvorfor blir totalkapitalkostnaden konstant? Setter vi k E fra M og M 2 inn i det vektede snittet, faller alt på plass: k T er lik k U, uansett gjeldsgrad. Her er en vanlig misforståelse: mange tror gjerne at gjeld alltid lønner seg fordi k G er lavere enn k E — bytt dyr egenkapital mot billig gjeld, så faller snittet. Men når gjeldsgraden øker, stiger k E akkurat så mye at den billige gjelden veies opp. Nettoeffekten er null. Det vil si: i denne verdenen finnes det ingen optimal gjeldsgrad.
Nå til figuren — den forteller hele historien. Gjeldsgraden langs den horisontale aksen, avkastningskrav langs den vertikale. Det dere ser her, er at totalavkastningskravet er konstant: k T lik k U er en flat linje på 10 %, og det henger sammen med at selskapets verdi er den samme uansett gjeldsgrad. Avkastningskravet til egenkapitalen øker derimot med gjeldsgraden. Hvorfor? Totalkapitalen har konstant risiko, gjelden nesten ingen — så når gjelden øker, må en mindre del egenkapital bære den totale risikoen. Merk dere formen på figuren: flat k T-linje, stigende k E, og flat k G nederst. I neste video oppsummerer vi det viktigste fra Modigliani og Miller uten skatt.
 Del 4: Oppsummering — M&M uten skatt · 1:59
Hei! I denne korte videoen oppsummerer vi det viktigste fra Modigliani og Miller uten skatt — og ser fremover mot det som skjer når vi slipper skatten inn.
La oss oppsummere det viktigste fra i dag. I et perfekt marked uten skatt er selskapsverdien uavhengig av kapitalstrukturen — , det er M&M-1. Argumentet hviler på arbitrasje: to investeringer som gir samme kontantstrøm i enhver tilstand — ikke bare i forventning — må ha samme markedsverdi, og på egen hånd kan investorene selv etterligne enhver gjeldsgrad. M&M-2 sier at stiger lineært med — og nettopp derfor er konstant. Kaken endrer ikke størrelse av at vi skjærer den annerledes. Gjenta gjerne: mer gjeld gir høyere forventet avkastning til eierne, men også høyere risiko — ingen gratis lunsj.
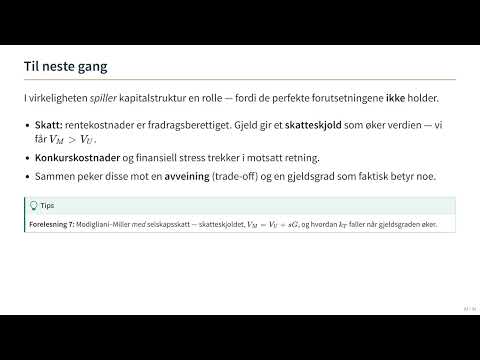
Til slutt: hvorfor bruke tid på en så urealistisk verden? Vel, ved å vite når finansiering ikke betyr noe, kan vi rette fokus mot de tingene som faktisk betyr noe. I virkeligheten trekker flere ting i hver sin retning: skatt gir et skatteskjold som taler for gjeld, mens konkurskostnader og finansielt stress trekker motsatt vei — sammen peker de mot en avveining og en gjeldsgrad som faktisk betyr noe. Still deg gjerne spørsmålet: hva endrer seg hvis rentekostnader er fradragsberettiget? Det leder rett til neste forelesning: Modigliani–Miller med skatt, der V M er lik V U pluss s G, og en totalkapitalkostnad som faller når gjeldsgraden øker. Vi ses!
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
📝 Test 1 (Forelesning 4–6) løses i klassen etter denne forelesningen — se testene.
M&M-1 · M&M-2 · Kapitalkostnad i gjeldfritt selskap · Verdi av selskap uten gjeld
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Verdi i perfekte kapitalmarkeder» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.