Slides
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
Skatteskjold, krisekostnader, avveiningsteorien og finansieringshierarkiet.
Slides for forelesningen — åpne i nettleseren eller last ned som PDF.
 Del 1: Fra perfekt til imperfekt marked · 1:59
Dette er forelesning 7: verdi med imperfeksjoner. I denne første videoen ser vi hvor vi står etter Modigliani og Miller, og legger planen for hvordan vi slipper opp forutsetningene én for én.
Hei og velkommen tilbake. Vi skal nå snakke om hva som skjer når vi går bort fra de perfekte kapitalmarkedene. Hvis dere husker tilbake, så sa Modigliani og Miller at i et perfekt marked er finansieringen irrelevant: V M er lik V U, og er konstant uansett gjeldsgrad. Men forutsetningene var sterke — ingen skatt, ingen konkurskostnader, ingen asymmetrisk informasjon. I virkeligheten er dette selvfølgelig ikke sant. Vi skal nå slippe opp én forutsetning av gangen og se hvordan verdien av selskapet påvirkes. Her ser dere den røde tråden: hver imperfeksjon flytter den optimale gjeldsgraden — skatt trekker oppover, krisekostnader trekker nedover.
Så, la oss se på planen for i dag. Vi starter med selskapsskatten og rentefradraget — det er her skatteskjoldet kommer inn. Deretter ser vi hvordan totalkapitalkostnaden endrer seg når vi har skatt. Så kommer den motvirkende kraften: konkurs- og krisekostnadene. Setter vi disse to sammen, får vi avveiningsteorien og en optimal gjeldsgrad. Til slutt skal vi kort innom personskatt og Miller-likevekten, og deretter agentkostnader og finansieringshierarkiet. Alt dette er BMN kapittel 8. I neste video starter vi med selskapsskatten og skatteskjoldet.
 Del 2: Selskapsskatt og skatteskjoldet · 5:37
Hei! I denne videoen ser vi på selskapsskatten og skatteskjoldet: hvorfor gjeld blir gunstig med skatt, hva skatteskjoldet er verdt, og hvordan formlene til Modigliani og Miller endres. Vi avslutter med et regneeksempel og et viktig forbehold.
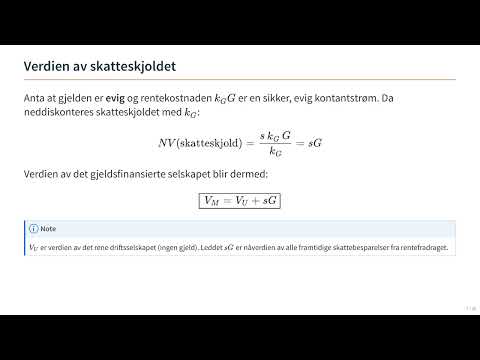
Vi skal nå vise hvordan skattesystemet påvirker inntjeningen etter skatt. Det viktige her er at renter på gjeld kan trekkes fra før selskapet betaler skatt, mens utbytte til eierne ikke kan det. Det vil si at et selskap med gjeld betaler mindre skatt enn et ellers identisk selskap uten gjeld. Dette sparte skattebeløpet kaller vi skatteskjoldet — i boken også kalt renteskattegevinsten. Her ser dere uttrykket: rentekostnaden er k G ganger G, og skattebesparelsen per år er s ganger k G ganger G. Dette elementet ville ikke vært der hvis du ikke hadde noe lån — og det er dette som er skattefordelen med gjeld.
Så hvordan kan vi regne ut verdien av denne renteskattegevinsten? Vel, vi antar at gjelden er evig, slik at skattebesparelsen s ganger k G ganger G er en evig annuitet. Denne diskonterer vi med lånerenten . Og da ser dere at i teller og nevner kansellerer, og det vi har igjen er s ganger G — skattesatsen ganger gjelden. Så hva blir da verdien av et selskap med gjeld? Vel, er verdien av selskapet uten gjeld pluss verdien av renteskattegevinsten: V M er lik V U pluss s ganger G. Dette er M og M 1 med skatt, og det er dagens viktigste formel.
Hva med M og M 2 — proposisjonen som sier noe om avkastningskravet til egenkapitalen? Vel, den endrer seg også med skatt. Egenkapitalkostnaden er som før kapitalkostnaden i et selskap uten gjeld, , pluss differansen mellom og gjeldskostnaden , ganget med gjeldsgraden . Så kommer det et element som er nytt, og det er denne faktoren én minus s. Altså: gjeld øker fortsatt , fordi eierne bærer mer finansiell risiko, men skatten demper økningen sammenlignet med tilfellet uten skatt. Her ser dere at skatt påvirker kapitalavkastningskravet for egenkapitalen.
La oss så se på totalkapitalkostnaden. er det vektede snittet av avkastningskravet for egenkapital og avkastningskravet for gjeld etter skatt — det er derfor vi har k G ganger én minus s i gjeldsleddet. Vektene og er andelene av egenkapital og gjeld regnet til markedsverdi. Hvis vi husker tilbake: uten skatt var helt konstant i gjeldsgraden. Med skatt er dette ikke lenger sant — faller når gjeldsandelen øker, nettopp fordi renten gir fradrag. Det vil si at gjeld nå er den «billige» finansieringen, og det henger direkte sammen med at verdien øker med s ganger G.
La oss se på et eksempel. Du har et gjeldfritt selskap med verdi V U lik 800 millioner, som tar opp evig gjeld på 300 til 5 % rente, og skattesatsen er 22 %. Her kan det være lurt å stoppe opp og prøve å regne selv først. Det årlige skatteskjoldet er 0,22 ganger 0,05 ganger 300, altså 3,3 millioner. Diskonterer vi denne evige strømmen med k G lik 5 prosent, får vi 3,3 delt på 0,05, altså 66 — nøyaktig det samme som s ganger G, det vil si 0,22 ganger 300. Verdien med gjeld blir altså V M lik 800 pluss 66, altså 866. Gjeldsfinansieringen har skapt 66 millioner i verdi, kun fra skattefordelen.
Det er viktig her å ta et lite forbehold. Formelen V M er lik V U pluss s ganger G forutsetter at selskapet faktisk betaler skatt og kan utnytte rentefradraget hvert eneste år. Et selskap med underskudd eller store framførbare underskudd får et lavere effektivt skatteskjold. Og hvis vi tar resultatet helt til ytterpunktet, sier formelen at mer gjeld alltid er bedre — vi burde ende opp med 100 % gjeld. Men det ser vi jo ikke i praksis. Altså må noe trekke i motsatt retning. Og det er dette vi nå skal se på: konkurs- og krisekostnadene.
 Del 3: Krisekostnader og avveiningsteorien · 4:26
Hei! I denne videoen ser vi på kostnadene ved gjeld — de finansielle krisekostnadene — og setter dem deretter sammen med skattefordelen i avveiningsteorien.
Vi skal nå se på kostnadene ved gjeld. Når et firma er på rand av konkurs, vil det være store kostnader forbundet med dette. Her ser dere at vi deler dem i to. De direkte kostnadene er advokater, revisorer og bostyrer — typisk noen få prosent av verdien. De indirekte kostnadene er tapte kunder og leverandører, nøkkelansatte som slutter, hastesalg av eiendeler og tapt produksjon på grunn av stans. Det viktige her er at de indirekte kostnadene ofte er de største, men også de vanskeligste å måle. Derfor kan det være lurt å ha litt mindre gjeld, slik at man unngår slike situasjoner.
Så hvordan tenker vi på verdien av disse kostnadene? Vel, forventet nåverdi er sannsynligheten for krise ganger kostnaden hvis krisen inntreffer. Og det viktige her er at begge faktorene øker med gjeldsgraden. Når gjeldsgraden er veldig lav, er det egentlig ingen sannsynlighet for at selskapet går konkurs. Men øker gjelden nok, vil kreditorene kreve en premie for å bære konkursrisiko. Her ser dere også hvorfor dette er firmaspesifikt: selskaper med stabile kontantstrømmer og lett omsettelige eiendeler tåler mye gjeld, mens selskaper med volatil inntjening og immaterielle eiendeler bør holde gjelden lav.
Nå som vi har sett både skattefordelen og krisekostnadene, kan vi sette dem sammen i avveiningsteorien.
Nå kommer vi til kjernen av avveiningsteorien. Vi setter enkelt og greit sammen de to effektene: verdien av selskapet er pluss skatteskjoldet s ganger G, minus nåverdien av de forventede krisekostnadene. Skatten trekker verdien opp når gjelden øker; krisekostnadene trekker den ned. Det vil si at det finnes en optimal gjeldsgrad: den er der den marginale skattefordelen av én krone mer gjeld akkurat oppveies av den marginale økningen i forventede krisekostnader. Det er denne avveiningen mellom skattefordel og krisekostnad som gir teorien navnet.
La oss se på dette i en figur — tegn den gjerne opp selv på et ark. Vi har selskapsverdien på den loddrette aksen og gjeldsgraden på den vannrette. Først har vi en rett, stigende linje, V U pluss s ganger G — det er verdien hvis gjeld bare hadde en skattefordel. Så trekkes kurven nedover fra denne linjen etter hvert som de forventede krisekostnadene vokser: først svakt, så stadig brattere. Den faktiske V M-kurven stiger derfor først, når en topp, og faller deretter. Her ser dere toppunktet — det er den optimale gjeldsgraden G stjerne, der selskapsverdien er størst.
Så hva forklarer denne teorien? Her ser dere de to kolonnene. Høy gjeldsgrad passer for selskaper med stabil kontantstrøm, mange materielle eiendeler og høy lønnsomhet — de har et stort skatteskjold og lave forventede krisekostnader. Lav gjeldsgrad passer for selskaper med volatil inntjening, immaterielle eiendeler og lite skatt å skjerme. Den optimale gjeldsgraden avhenger altså av mange firmaspesifikke faktorer. Avveiningsteorien forklarer godt hvorfor bransjer har systematisk ulik gjeldsgrad. Men merk dere det siste poenget: den forklarer dårligere hvorfor de mest lønnsomme selskapene ofte har minst gjeld. Det kommer vi tilbake til med finansieringshierarkiet. Men først, i neste video, ser vi på personskatt, Miller-likevekten og agentkostnadene.
 Del 4: Personskatt, Miller og agentkostnader · 2:50
Hei! I denne videoen nyanserer vi bildet: først personskatt og Miller-likevekten, deretter agentkostnadene — både de gjeld skaper, og de gjeld faktisk reduserer.
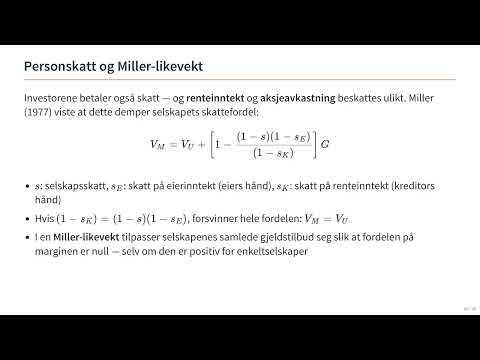
Til nå har vi bare sett på skatt på selskapets hånd — ettleddsbeskatning. Men investorene betaler også skatt: eierne på aksjeavkastning, med satsen , og kreditorene på renteinntekter, med satsen . Da har vi toleddsbeskatning. Her ser dere uttrykket: det som står i klammen, avgjør om det er en skattefordel med gjeld. Hvis én minus s K er lik én minus s ganger én minus s E, forsvinner hele fordelen, og V M er lik V U. Miller mente at en skattefordel ikke kan bestå i likevekt: var det en fordel med gjeld, ville etterspørselen etter gjeld øke og presse renten opp, slik at hele skattefordelen ble spist opp.
Vi skal nå se på interessekonflikten mellom eierne og kreditorene. I en situasjon hvor selskapet er nær ved å gå konkurs, kan det lønne seg for eierne å ta unødvendig høy risiko — de tar oppsiden, mens långiverne tar nedsiden. Ved høy gjeld kan også lønnsomme prosjekter bli avvist, fordi gevinsten i stor grad tilfaller långiverne — det er gjeldsoverheng. Det viktige her er at kreditorene skjønner at dette vil skje. Hva gjør de da? Vel, de øker kostnaden ved å ta opp lån, eller de gir eierne mindre handlingsrom gjennom lånebetingelser. Altså: gjeld blir dyrere, og kostnaden bæres til slutt av eierne selv.
Men gjeld har også en disiplinerende side. En annen interessekonflikt er den mellom ledelsen og eierne. Man kan se for seg at ledelsen ønsker seg flotte kontorbygg, fine firmabiler og prestisjeprosjekter — ting som ikke er forenlige med eiernes ønske om å maksimere verdien av selskapet. Når er dette problemet størst? Vel, det er størst når ledelsen har store, frie kontantstrømmer den selv rår over. Her kan det derfor lønne seg med mer gjeld: rente- og avdragsplikten binder kontantene og gir ledelsen mindre handlingsrom til å sløse. Så gjeld kan både skape og redusere agentkostnader — den optimale gjeldsgraden balanserer begge kreftene. I neste video ser vi på den siste imperfeksjonen: asymmetrisk informasjon og finansieringshierarkiet.
 Del 5: Finansieringshierarkiet · 2:35
Hei! I denne videoen ser vi på den siste imperfeksjonen: asymmetrisk informasjon, og hvordan den gir opphav til finansieringshierarkiet.
En annen imperfeksjon er asymmetrisk informasjon blant selskapets interessenter. Ledelsen sitter noen ganger med informasjon som markedet ikke har. Og det kan tenkes at firmaet prøver å utnytte dette: hvis ledelsen synes aksjene er priset for høyt, vil den utstede flere aksjer — altså en emisjon. Men markedet skjønner dette, og derfor vil det være kostbart å gjøre en emisjon. Man priser inn muligheten for at firmaet vet bedre, kursen faller typisk ved annonseringen, og det rammer de eksisterende eierne. Det vil si at finansieringskildene er ulikt følsomme for informasjonsproblemet — og det leder oss rett til finansieringshierarkiet.
Her ser dere selve hierarkiet — på engelsk pecking order theory. Det er billigst å finansiere nye investeringer med tilbakeholdt overskudd: ingen signaleffekt og ingen emisjonskostnader. Dernest bør man bruke gjeld, som er relativt lite informasjonsfølsom. Og til slutt, som siste utvei, henter man inn ny egenkapital. Det viktige her er at det ikke finnes noen eksplisitt optimal gjeldsgrad i denne teorien — gjelden blir et resultat av finansieringsbehovet over tid. Og legg merke til at dette forklarer nettopp det avveiningsteorien slet med: lønnsomme selskaper har lav gjeld fordi de finansierer seg billig med egne overskudd.
La oss sette de to teoriene opp mot hverandre. Avveiningsteorien sikter mot et mål for gjeldsgraden: verdien er skatteskjold minus krisekostnader, og den forklarer godt bransjeforskjeller. Finansieringshierarkiet har derimot ingen fast målgjeldsgrad — gjelden drives av finansieringsbehovet — og det forklarer hvorfor de mest lønnsomme selskapene har lav gjeld. Så hvilken er riktig? Vel, empirisk får begge delvis støtte. Kapitalstruktur er ikke forklart av én enkelt mekanisme, og begge teoriene fanger viktige deler av virkeligheten. Det er nettopp dette som gjør valget av gjeldsgrad til et komplekst problem som krever forståelse av alle friksjonene. Til slutt oppsummerer vi det viktigste fra hele forelesningen.
 Del 6: Oppsummering og veien videre · 2:03
Hei! I denne siste videoen fra forelesning 7 oppsummerer vi de viktigste resultatene og peker fremover mot justert nåverdi.
Så kan vi oppsummere. I en verden med friksjoner, hvor vi går bort fra perfekte markeder, blir ting veldig mye mer komplekst. Med skatt skaper gjeld verdi gjennom rentefradraget: V M er lik V U pluss s ganger G, og faller med gjeldsandelen. Konkurs- og krisekostnadene trekker i motsatt retning, og avveiningsteorien gir en optimal gjeldsgrad der marginal skattefordel er lik marginal krisekostnad. Personskatt, agentkostnader og asymmetrisk informasjon nyanserer bildet. Og husk poenget fra Modigliani og Miller: ved å vite når finansiering ikke betyr noe, kan vi rette fokus mot de tingene som faktisk betyr noe — nemlig friksjonene.
Helt til slutt: veien videre. Vi har nå verdsatt skatteskjoldet som et eget ledd som legges til . I neste forelesning bruker vi dette direkte i justert nåverdi, JNV — på engelsk Adjusted Present Value. Ideen er å verdsette prosjektet først som om det var helt egenkapitalfinansiert, og deretter legge til verdien av finansieringen — akkurat som vi gjorde med V M er lik V U pluss s ganger G. JNV skiller altså drift og finansiering, og er spesielt nyttig når gjeldsgraden endres over tid. Les kapittel 8 på nytt, med vekt på skatteskjold og avveiningsteorien, og regn gjennom oppgavene om og med skatt. Vi ses i neste video.
Videoene er KI-produserte: stemmen er en KI-klone av foreleserens egen stemme, og manuset er basert på forelesningsnotatene. Innholdet er gjennomgått, men meld gjerne fra via «Tilbakemelding» hvis noe virker feil. Avspilling skjer via YouTube (ingen YouTube-cookies før du klikker play). Under hver video ligger «Innhold og manus»: der kan du hoppe rett til et punkt, lese det som blir sagt, eller spørre assistenten om akkurat det punktet.
Verdi av selskap uten gjeld · Verdi av selskap med gjeld · Skatteskjold · Selskapsskattesats · Konkurskostnader · Avveiningsteorien · Finansieringshierarkiet
Still spørsmål om kapitlene i denne forelesningen — assistenten svarer basert på pensumboken.
Hei! Jeg er studieassistenten for kurset. Spør meg gjerne om «Verdi med imperfeksjoner» — jeg svarer basert på pensum i kurset.
Frivillig tillegg — ikke nødvendig for kurset; alt du trenger ligger på Canvas og i boken. KI-basert og under utvikling, så svar kan inneholde feil og mangler — sjekk mot boken. Anonym bruk; samtalen lagres ikke på din profil. Spørsmålet sendes til OpenAI for å lage svaret. Ikke skriv personopplysninger. Mer om bruk og personvern.